PER

Le PER

Préparer sa retraite intelligemment
Et de façon responsable

Pourquoi ouvrir un PER avec Switche

Le Plan d’Épargne Retraite (PER) est un placement de long terme, conçu pour se constituer un complément de revenu à la retraite, tout en bénéficiant d’un avantage fiscal immédiat.
C’est l’outil idéal pour :

Anticiper la baisse de revenus à la retraite

Anticiper la baisse de revenus à la retraite

Optimiser sa fiscalité actuelle

Optimiser sa fiscalité actuelle

Placer son argent sur des supports dynamiques

Placer son argent sur des supports dynamiques

Transmettre un capital à ses proches en cas de décès

Transmettre un capital à ses proches en cas de décès

Chez Switche, le PER devient aussi un levier de transition.

Chez Switche, le PER devient aussi un levier de transition.

Comment ça fonctionne ?

Le PER vous permet de :

Épargner librement via des versements ponctuels ou programmés.

Investir sur des supports variés (fonds en euros, unités de compte).

Bénéficier d’une réduction d’impôt immédiate sur vos versements (dans la limite de votre plafond fiscal).

Récupérer votre capital à la retraite sous forme de rente ou de capital.

Sortir exceptionnellement en cas d’achat de résidence principale ou événements majeurs.

Simuler mon investissement
Processus PER

Vous avez déjà un PER ailleurs ?

On s’occupe de tout.

Si vous disposez déjà d’un PER ou d’un ancien contrat retraite (PERP, Madelin, Article 83…), vous pouvez le transférer facilement chez Switche.

Notre équipe s’occupe des démarches de transfert, sans frais cachés, sans paperasse inutile.

Pourquoi transférer ? Transférer mon PER

Pourquoi transférer ?

  • Pour bénéficier d’une offre plus claire, plus souple, et plus responsable.
  • Pour regrouper votre épargne retraite au même endroit.
  • Pour profiter de notre méthodologie d’allocation durable et transparente.
  • Pas besoin de tout gérer vous-même.
  • Notre équipe s’occupe des démarches de transfert, sans frais cachés, sans paperasse inutile.

    Quels sont les avantages concrets ?

    Avantage fiscal

    Avantage fiscal

    Les sommes versées sont déductibles de vos revenus imposables, dans la limite de votre plafond.

    Transmission optimisée

    Transmission optimisée

    En cas de décès, le capital est transmis à vos bénéficiaires dans un cadre fiscal avantageux.

    Souplesse à la sortie

    Souplesse à la sortie

    À la retraite, vous pouvez choisir entre un versement en capital ou une rente viagère.

    Supports variés

    Supports variés

    Accès à des fonds sécurisés ou dynamiques selon votre horizon et votre profil.

    Et en version Switche,
    qu’est-ce que ça change ?

    Nous vous proposons un PER aligné avec vos valeurs,
    sans compromis sur la performance.

    Accès à un fonds en euros vert, sécurisé et responsable.

    Unités de compte traditionnelles : plus de 650 OPCVM.

    Unités de compte filtrées selon notre méthodologie propriétaire (ESG, SFDR, Taxonomie, controverses...)

    Allocation ajustée à votre niveau d'engagement, de 30 % à 100 %.

    Filtres d'exclusion personnalisables (fossiles, armes, etc.)

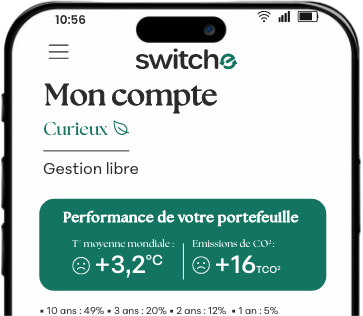
    Tableau de bord transparent sur l'impact et les performances de vos supports.

    En savoir plus

    Dans votre espace client

    Vous visualisez :

    • Votre capital constitué et les gains réalisés.
    • Les supports sélectionnés.
    • L’impact environnemental et les controverses éventuelles.
    • Vos économies d’impôt estimées.
    Voir un tableau de bord
    Espace client Switche

    Comment ouvrir votre PER ?

    Faites le diagnostic Switche

    Recevez un profil d'allocation adapté à vos objectifs

    Choisissez vos supports selon vos critères

    Commencez à constituer votre retraite en quelques clics

    Souscrire en ligne
    Souscription PER

    FAQ express

    Puis-je récupérer mon PER avant la retraite ?

    Oui, uniquement dans certains cas :
    achat de résidence principale, invalidité, décès du conjoint, etc.

    Et si je change de situation ou d’avis ?

    Votre PER est transférable.
    Vous pouvez à tout moment ajuster vos supports et votre niveau d’engagement.

    Le capital est-il bloqué ?

    Oui, sauf cas de déblocage anticipé.
    C’est un placement de long terme, avec une fiscalité avantageuse à la clé.

    Est-ce que je peux déduire mes versements ?

    Oui, dans la limite de votre plafond fiscal.
    Vous pouvez aussi choisir de ne pas déduire si vous préférez optimiser la fiscalité à la sortie..

    En résumé

    Préparer sa retraite de façon responsable

    Comme l’ours qui prépare son hiver, anticipez le vôtre

    Le Plan Épargne Retraite vous aide à construire votre avenir tout en soutenant la transition.

    Chez Switche, épargner pour demain ne veut plus dire fermer les yeux sur aujourd’hui.

    Chaque versement compte, pour vous et pour la planète.

    Parce que préparer sa retraite, c’est aussi préparer le monde dans lequel on veut la vivre.

    Résumé